
Resposta curta
O dono do MEI pode precisar declarar o imposto de renda como pessoa física. A empresa entrega a declaração anual dela, e você declara o que tirou da empresa. Para serviço, 32% do faturamento é isento, e o lucro acima disso é tributável. A partir do ano-calendário 2026, uma redução anual zera o imposto para rendimentos tributáveis até R$ 60.000.
Neste guia
Duas declarações diferentes
O microempreendedor individual (MEI) tem duas obrigações no começo do ano:
- A declaração da empresa, chamada DASN-SIMEI, até 31 de maio. Ela informa o faturamento.
- A declaração da pessoa física, o imposto de renda comum, quando você está obrigado a entregar. Ela informa o que você ganhou como pessoa.
O que liga as duas é o lucro da empresa, o dinheiro que sobrou depois das despesas e que passou para você. Uma parte desse lucro é isenta, e outra pode ser tributável. O guia declaração anual do MEI trata da primeira.
A parte isenta e a parte tributável
A conta tem três passos:
- Lucro do ano: faturamento menos as despesas da empresa, com comprovante.
- Parcela isenta: um percentual do faturamento que a lei presume como lucro. Para serviços, 32%. Para comércio e indústria, 8%.
- Parcela tributável: o lucro que passa da parcela isenta.
A parcela isenta entra como rendimento isento. A tributável entra como rendimento recebido de pessoa jurídica, em nome do seu CNPJ. Para isso, você precisa ter o controle das despesas. Sem ele, fica difícil provar o lucro real.
A redução anual a partir de 2026
A tabela anual que vale a partir do ano-calendário 2026, declarado em 2027, tem uma redução nova. Para rendimentos tributáveis até R$ 60.000 no ano, ela zera o imposto. Acima disso, a redução diminui aos poucos.
Para muitos MEIs de serviço, a parte tributável fica abaixo desse valor. Nesses casos, o imposto anual fica zero, mesmo que a declaração seja obrigatória. Ainda assim, declare certo, porque o rendimento entra no cálculo de outros pontos, como a obrigatoriedade e o cruzamento de dados.
Exemplo resolvido: o lucro do Igor
Igor é programador e MEI de serviço. Em 2026, faturou R$ 72.000 e teve R$ 15.000 de despesas comprovadas com programas, internet e equipamento alugado.
As contas:
- Lucro: R$ 72.000 − R$ 15.000 = R$ 57.000.
- Parcela isenta: R$ 72.000 × 32% = R$ 23.040.
- Parcela tributável: R$ 57.000 − R$ 23.040 = R$ 33.960.
- Como a parte tributável fica abaixo de R$ 60.000, a redução anual zera o imposto sobre ela.
| Item | Valor em 2026 | Onde entra na declaração |
|---|---|---|
| Faturamento | R$ 72.000 | Na declaração do MEI |
| Lucro | R$ 57.000 | Dividido nas linhas abaixo |
| Parcela isenta (32%) | R$ 23.040 | Rendimentos isentos |
| Parcela tributável | R$ 33.960 | Rendimentos de pessoa jurídica |
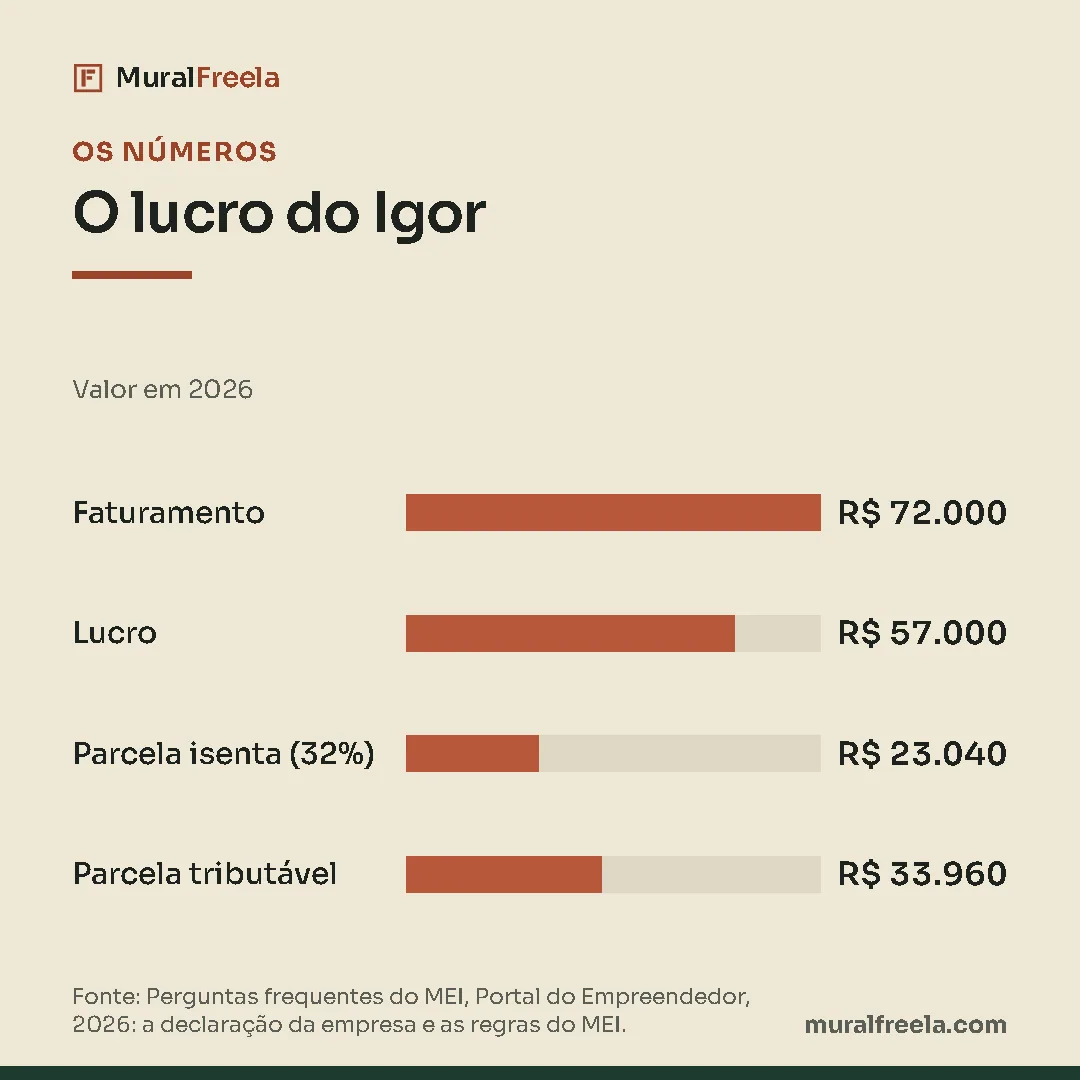
Igor declara as duas partes. Se ele tivesse outras rendas tributáveis, como um salário, a soma poderia passar de R$ 60.000 e gerar imposto.
A regra geral: parcela isenta = faturamento × 32% (serviço); parcela tributável = lucro − parcela isenta.
Erros comuns
- Declarar todo o faturamento como renda. Muita gente acha que o que a empresa recebeu é renda pessoal. Na verdade, o que vai para a pessoa física é o lucro, dividido entre isento e tributável.
- Declarar tudo como isento. Muita gente acha que todo lucro do MEI é isento. Na prática, só a parcela presumida é isenta, e o resto pode ser tributável.
- Não guardar as despesas. Muita gente acha que o MEI não precisa de controle. Na verdade, sem comprovantes você não prova o lucro, e a conta fica contra você.
Perguntas frequentes
O MEI é obrigado a declarar imposto de renda?
A empresa sempre entrega a declaração anual do MEI. A pessoa física declara quando se encaixa nas regras de obrigatoriedade da Receita, por exemplo pelo valor dos rendimentos tributáveis ou pelos bens. Confira as regras do ano antes de decidir.
Quanto do lucro do MEI é isento?
Para serviços, a parcela isenta é de 32% do faturamento. Para comércio e indústria, 8%. Para transporte de passageiros, 16%. O lucro acima dessa parcela é tributável.
O DAS conta como imposto pago na pessoa física?
Não. O DAS é o imposto da empresa. Ele não entra como imposto pago na sua declaração pessoal, mas é uma despesa que reduz o lucro da empresa.
Teste você mesmo
- Um MEI de serviço faturou R$ 50.000 e teve lucro de R$ 40.000. Qual é a parte tributável?
Ver resposta
R$ 50.000 × 32% = R$ 16.000 isentos; R$ 40.000 − R$ 16.000 = R$ 24.000 tributáveis.
- Qual é a parcela isenta para comércio?
Ver resposta
8% do faturamento.
- A partir do ano-calendário 2026, até quanto de rendimento tributável o imposto anual fica zero?
Ver resposta
Até R$ 60.000 no ano.
Fontes
- Tabela do imposto de renda 2026, Receita Federal, 2026 (abre em nova aba): a tabela anual e a redução até R$ 60.000. Trecho: "de modo que o imposto devido seja zero".
- Perguntas frequentes do MEI, Portal do Empreendedor, 2026 (abre em nova aba): a declaração da empresa e as regras do MEI. Trecho: "a declaração deve ser transmitida até o dia 31 de maio do ano subsequente ao da apuração".
- Lei 9.249, base de cálculo presumida, 1995 (vigente) (abre em nova aba): o percentual de 32% para serviços, usado na parcela isenta do lucro do MEI. Trecho: "15, cujo percentual corresponderá a 32% (trinta e dois por cento)".
Como este guia foi feito
Escrito por Artur Batissoco, com apoio de inteligência artificial na redação. Revisado por Artur Batissoco, que conferiu as tabelas em 08/10/2026. As contas do exemplo foram refeitas automaticamente. Para o seu caso, confirme com um contador. O panorama completo está no guia quanto o freelancer paga de imposto.
Encontrou um erro ou um número desatualizado? Avise a gente.